Una empresa de capacitación puede llenar un curso y registrar ingresos importantes, pero terminar el mes con pérdidas. Esto sucede cuando el precio de inscripción no cubre adecuadamente los costos variables y los gastos fijos de operación. Para comprender esta situación, el margen de contribución es uno de los indicadores más útiles de la contabilidad de gestión.
Este indicador permite calcular cuánto aporta cada venta para cubrir los costos fijos y generar utilidad operativa. A continuación, se explica cómo calcularlo, interpretarlo y aplicarlo mediante fórmulas, ejemplos numéricos y tablas comparativas que facilitan la evaluación de productos, servicios y programas de formación.
¿Qué es el margen de contribución?
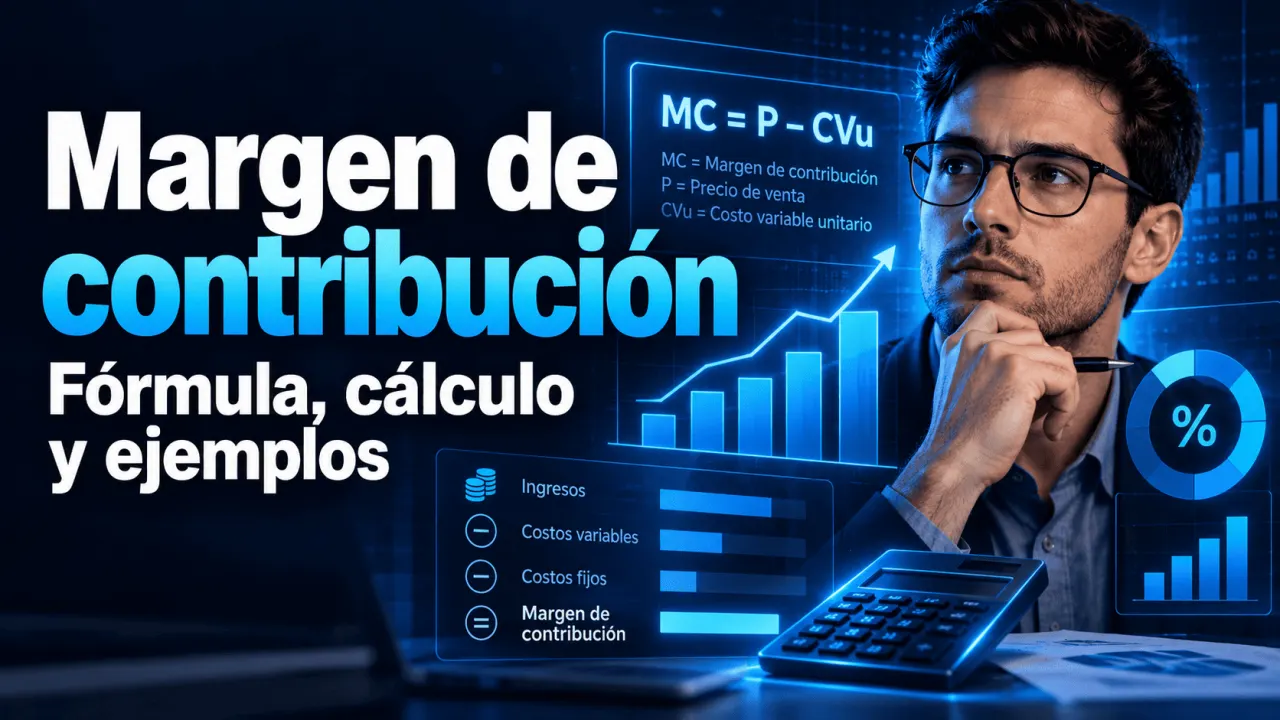
El margen de contribución es la diferencia entre los ingresos por ventas y los costos variables asociados con esas ventas. Representa el importe disponible para cubrir los costos fijos y, una vez cubiertos, generar utilidad operativa.
Según el libro Principles of Accounting, Volume 2: Managerial Accounting, de OpenStax, este indicador puede calcularse por unidad, en términos totales o como porcentaje de los ingresos. Cada presentación responde a una necesidad distinta de análisis.
Para calcularlo correctamente, primero es necesario distinguir dos categorías de costos:
La clasificación depende del comportamiento real del costo. Un servicio contratado por participante puede ser variable, mientras que el mismo servicio contratado mediante una tarifa mensual fija puede tener otro comportamiento. OpenStax desarrolla esta distinción en su sección sobre patrones de comportamiento de los costos.
Fórmulas para calcular el margen
El cálculo puede realizarse desde tres perspectivas. La elección depende de si se necesita evaluar una inscripción individual, el resultado de todas las ventas o la proporción de ingresos que queda disponible después de cubrir los costos variables.
1. Margen de contribución unitario
Donde MCu es el margen de contribución por unidad; PVu, el precio de venta unitario; y CVu, el costo variable unitario. El resultado se expresa en unidades monetarias por producto vendido o servicio prestado.
2. Margen de contribución total
MCt representa el margen total, IT los ingresos totales y CVt los costos variables totales. Cuando todas las unidades tienen el mismo precio y costo variable, también puede calcularse multiplicando el margen unitario por la cantidad vendida.
3. Índice de margen de contribución
El porcentaje muestra qué parte de cada unidad monetaria vendida está disponible para cubrir los costos fijos y producir utilidad operativa. Requiere ingresos positivos para que el cociente esté definido.
Ejemplo de cálculo paso a paso
Supongamos que una organización ofrece un curso especializado con un precio de inscripción de USD 150. Por cada participante incurre en USD 60 de costos variables y necesita cubrir USD 5 400 de costos fijos durante el periodo analizado. Todos los importes son hipotéticos y se utilizan únicamente con fines educativos.
| Concepto | Valor |
|---|---|
| Precio de inscripción | USD 150 |
| Costo variable por alumno | USD 60 |
| Costos fijos del periodo | USD 5 400 |
| Alumnos inscritos | 80 |
Primero se resta el costo variable al precio de inscripción. El margen unitario es de USD 90 por alumno:
Con 80 alumnos, los ingresos totales ascienden a USD 12 000 y los costos variables a USD 4 800. El margen de contribución total es USD 7 200. Al descontar los USD 5 400 de costos fijos, se obtiene una utilidad operativa de USD 1 800.
| Estado de contribución | USD |
|---|---|
| Ingresos por 80 alumnos | 12 000 |
| Costos variables totales | 4 800 |
| Margen de contribución | 7 200 |
| Costos fijos | 5 400 |
| Utilidad operativa | 1 800 |
El índice de margen equivale al 60 %, obtenido al dividir USD 7 200 entre USD 12 000. Esto significa que por cada USD 100 de ingresos, USD 40 se destinan a cubrir costos variables y USD 60 quedan disponibles para cubrir costos fijos y contribuir a la utilidad. No significa que la organización obtenga una ganancia neta del 60 %.
Comparación entre programas de capacitación
Comparar únicamente los ingresos puede conducir a decisiones equivocadas. Consideremos dos programas hipotéticos que utilizan diferentes precios y costos variables, pero que pueden venderse durante el mismo periodo.
| Indicador | Programa A | Programa B |
|---|---|---|
| Precio por alumno | USD 150 | USD 200 |
| Costo variable unitario | USD 60 | USD 100 |
| Margen unitario | USD 90 | USD 100 |
| Margen porcentual | 60 % | 50 % |
El programa B genera USD 100 por inscripción para cubrir costos fijos, frente a USD 90 del programa A. Pero el programa A conserva un porcentaje mayor de sus ingresos después de los costos variables. Por tanto, la alternativa preferible depende del objetivo: maximizar la contribución por alumno, por unidad monetaria vendida o por recurso limitado.
Si ambos programas consumen distintas cantidades de horas docentes, capacidad de aula o recursos tecnológicos, también debe compararse la contribución por unidad del recurso escaso. Un margen unitario superior no garantiza la mejor decisión cuando la capacidad disponible es limitada.
Margen y punto de equilibrio
El margen de contribución permite calcular el punto de equilibrio: el volumen de ventas necesario para cubrir tanto los costos variables como los fijos, sin generar utilidad ni pérdida operativa.
La metodología se desarrolla en el apartado Calculate a Break-Even Point in Units and Dollars, de OpenStax. Para un único producto o servicio con margen unitario positivo, se utiliza la siguiente relación:
PE expresa la cantidad de unidades necesarias para alcanzar el equilibrio. En el ejemplo anterior, la operación es la siguiente:
La organización necesita 60 inscripciones para alcanzar el equilibrio. A partir de la inscripción 61, cada nuevo alumno aportaría USD 90 a la utilidad operativa, siempre que el precio, el costo variable unitario y los costos fijos se mantengan constantes y exista capacidad para atenderlo.
La siguiente tabla permite observar el efecto de distintos niveles de inscripción sobre los resultados del mismo curso.
| Alumnos | Margen total (USD) | Resultado operativo (USD) | Situación |
|---|---|---|---|
| 40 | 3 600 | −1 800 | Pérdida |
| 60 | 5 400 | 0 | Equilibrio |
| 80 | 7 200 | 1 800 | Utilidad |
| 100 | 9 000 | 3 600 | Utilidad |
La tabla demuestra que un margen de contribución positivo no implica necesariamente ganancias. Con 40 participantes, el curso genera USD 3 600 para cubrir costos fijos, pero todavía registra una pérdida operativa de USD 1 800. El volumen comercial y la estructura de costos deben evaluarse conjuntamente.
Cómo interpretar distintos resultados
El resultado del margen puede orientar decisiones sobre precios, descuentos, continuidad de programas y control de costos. La siguiente comparación resume su significado básico.
| Resultado | Interpretación | Acción de análisis |
|---|---|---|
| Positivo | La venta cubre sus costos variables y aporta a los fijos. | Calcular equilibrio y utilidad total. |
| Cero | Los ingresos igualan los costos variables. | Revisar precios y estructura de costos. |
| Negativo | La venta no cubre sus costos variables. | Evaluar la continuidad o modificación de la oferta. |
También conviene distinguir el margen de contribución del margen bruto y del margen neto. El primero considera los costos variables asociados a las ventas; el margen bruto compara ingresos con el costo de ventas definido contablemente; y el margen neto incorpora el resultado final después de los gastos e impuestos aplicables. Son indicadores con objetivos y estructuras diferentes, por lo que no deben utilizarse como equivalentes.
Errores y limitaciones del análisis
Para utilizar este indicador en decisiones reales es necesario revisar algunos supuestos. El análisis tradicional de costo-volumen-utilidad suele considerar precios constantes, costos variables unitarios estables y costos fijos sin cambios dentro de un rango de actividad definido.
En particular, los cambios de precios, costos y volumen deben evaluarse mediante escenarios. El capítulo Perform Break-Even Sensitivity Analysis, de OpenStax, muestra cómo estas variaciones modifican el punto de equilibrio y los resultados esperados. Para decisiones importantes conviene elaborar escenarios conservadores, previstos y favorables utilizando datos propios.
Conclusión
El margen de contribución convierte los datos de ingresos y costos en un criterio práctico para evaluar la sostenibilidad económica de productos y servicios. Su principal utilidad consiste en mostrar cuánto aporta cada venta antes de cubrir los costos fijos. Para una organización de capacitación, calcularlo antes de definir precios o abrir nuevos grupos permite establecer metas de inscripción basadas en costos reales y capacidad operativa.
Organiza las credenciales de tus programas
Si tu organización ya imparte capacitación, puedes evaluar la emisión de certificados verificables como parte de tus costos por participante. El Instituto Internacional de Ingeniería (3i) ofrece opciones para validar certificados y gestionar credenciales digitales, sujetas a las condiciones de cada plan.
Fuentes consultadas
OpenStax, Rice University. Explain Contribution Margin and Calculate Contribution Margin per Unit, Contribution Margin Ratio, and Total Contribution Margin. Principles of Accounting, Volume 2: Managerial Accounting. 2019.
OpenStax, Rice University. Identify and Apply Basic Cost Behavior Patterns. Principles of Accounting, Volume 2: Managerial Accounting. 2019.
OpenStax, Rice University. Calculate a Break-Even Point in Units and Dollars. Principles of Accounting, Volume 2: Managerial Accounting. 2019.
OpenStax, Rice University. Perform Break-Even Sensitivity Analysis for a Single Product Under Changing Business Situations. Principles of Accounting, Volume 2: Managerial Accounting. 2019.
Instituto Internacional de Ingeniería (3i). Planes de suscripción y opciones de certificados verificables para organizaciones. Página institucional consultada en octubre de 2026.