Una empresa puede tener cientos de productos almacenados y, aun así, concentrar gran parte de su inversión en unos pocos artículos. Cuando todos reciben el mismo nivel de supervisión, el área de logística puede dedicar demasiado tiempo a materiales de bajo impacto mientras descuida aquellos cuya falta representa un problema económico u operativo significativo.
La clasificación ABC de inventarios permite establecer prioridades mediante el análisis del valor económico de los productos. En este artículo se explica cómo funciona, qué diferencias existen entre las categorías A, B y C, cómo calcularlas mediante un ejemplo práctico y qué decisiones pueden adoptarse a partir de sus resultados.
¿Qué es la clasificación ABC?
La clasificación ABC es una técnica de gestión de inventarios que agrupa los artículos según su importancia relativa, generalmente calculada a partir del valor monetario de su consumo anual. Su fundamento está relacionado con el principio de Pareto: una proporción reducida de productos puede concentrar una parte considerable del valor económico administrado.
De acuerdo con la publicación ABC Inventory Management de AICPA & CIMA, este método utiliza el valor de consumo durante un periodo definido para identificar los artículos que requieren mayor atención administrativa.
La metodología distingue tres grupos:
| Categoría | Importancia económica | Control recomendado |
|---|---|---|
| A | Alta | Seguimiento frecuente, registros precisos y revisión prioritaria. |
| B | Intermedia | Supervisión periódica y controles proporcionales al riesgo. |
| C | Baja | Procedimientos sencillos y controles menos frecuentes. |
Estas categorías permiten distribuir los esfuerzos de supervisión según el impacto de cada artículo. Un producto de categoría C no necesariamente carece de importancia operativa: un repuesto económico puede ser indispensable para mantener funcionando una máquina.
Diferencias entre las categorías ABC
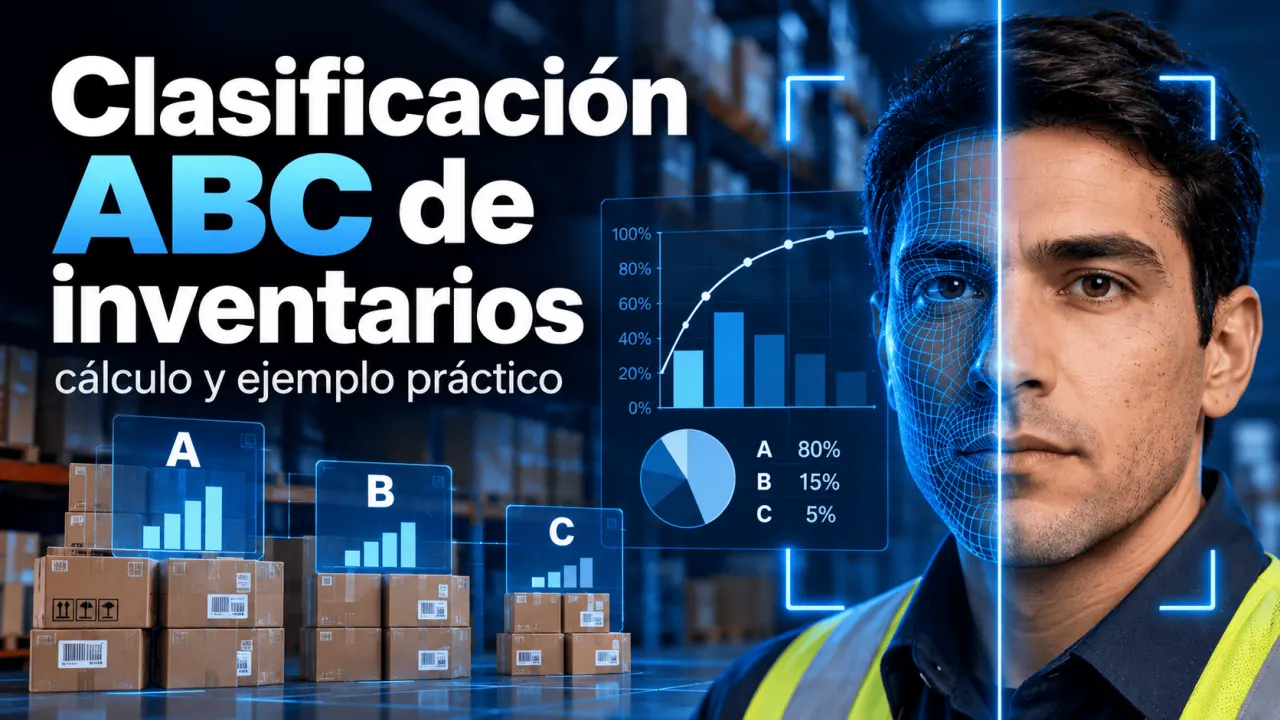
Los porcentajes utilizados para separar las categorías son orientativos. Una regla de aplicación frecuente consiste en asignar aproximadamente el 80 % del valor acumulado a la categoría A, el siguiente 15 % a la categoría B y el 5 % restante a la categoría C.
No representan límites universales. La documentación de Oracle sobre análisis ABC permite establecer criterios de valoración y asignar diferentes niveles de control según las necesidades de cada organización.
| Criterio | Clase A | Clase B | Clase C |
|---|---|---|---|
| Valor acumulado orientativo | 0–80 % | Más de 80–95 % | Más de 95–100 % |
| Prioridad | Muy alta | Media | Baja por valor |
| Revisión de existencias | Frecuente | Periódica | Simplificada |
| Planificación de compras | Detallada | Regular | Simplificada |
| Acción principal | Controlar inversión y disponibilidad. | Equilibrar control y esfuerzo. | Reducir complejidad administrativa. |
El porcentaje de productos que termina en cada categoría depende de su distribución económica. Por ello, no debe imponerse que exactamente el 20 % de los artículos pertenezca a la clase A.
Cómo calcular la clasificación ABC
Para aplicar el método se necesita conocer el consumo anual de cada producto, su costo unitario y el valor económico total de los artículos analizados.
Primero se calcula el valor de consumo anual:
Donde VCA es el valor de consumo anual expresado en unidades monetarias por año; Q representa la cantidad consumida durante el año, en unidades por año; y C es el costo monetario por unidad.
Después de ordenar los artículos de mayor a menor VCA, se determina su participación porcentual:
P representa la participación porcentual del artículo en el valor total. Los porcentajes individuales se suman progresivamente para obtener el porcentaje acumulado, que determina la categoría según los límites establecidos.
Ejemplo práctico con seis productos
Consideremos un almacén hipotético de suministros industriales con seis productos. Los valores son ilustrativos y no representan datos de una empresa real. Se utiliza un periodo de doce meses y costos unitarios constantes, expresados en dólares estadounidenses (USD).
| Producto | Consumo anual (unid.) | Costo unitario (USD) | VCA (USD/año) |
|---|---|---|---|
| Rodamientos | 1 000 | 40 | 40 000 |
| Motores pequeños | 500 | 50 | 25 000 |
| Sensores | 300 | 50 | 15 000 |
| Correas industriales | 500 | 20 | 10 000 |
| Tornillería especial | 500 | 10 | 5 000 |
| Arandelas | 1 000 | 5 | 5 000 |
| Total | 3 800 | — | 100 000 |
Por ejemplo, los rodamientos registran un consumo anual de 1 000 unidades a USD 40 por unidad. Su VCA es de USD 40 000 por año, lo que representa el 40 % del valor total analizado.
Al sumar progresivamente los porcentajes individuales, se obtiene la clasificación final. Para el ejemplo se adoptan límites acumulados de 80 % y 95 %. Cuando varios productos presentan el mismo valor, se mantiene un orden estable previamente definido.
| Producto | Valor individual | Valor acumulado | Clase |
|---|---|---|---|
| Rodamientos | 40 % | 40 % | A |
| Motores pequeños | 25 % | 65 % | A |
| Sensores | 15 % | 80 % | A |
| Correas industriales | 10 % | 90 % | B |
| Tornillería especial | 5 % | 95 % | B |
| Arandelas | 5 % | 100 % | C |
El resultado muestra que tres productos concentran el 80 % del valor económico anual. En este inventario simplificado representan el 50 % de los tipos de productos, demostrando que las proporciones ABC dependen de los datos reales y no de una cantidad fija de artículos.
Aplicación en la gestión del almacén
Una vez clasificados los productos, el área logística puede diseñar controles diferenciados. El objetivo consiste en concentrar recursos de supervisión donde existe mayor exposición económica, manteniendo un nivel adecuado de disponibilidad.
La documentación oficial de IBM Maximo sobre análisis ABC describe su utilización para clasificar artículos por valor económico y ajustar la frecuencia de los conteos cíclicos.
| Actividad | Clase A | Clase B | Clase C |
|---|---|---|---|
| Conteos físicos | Más frecuentes | Frecuencia intermedia | Menor frecuencia |
| Seguimiento de consumo | Detallado | Periódico | Por excepción |
| Relación con proveedores | Seguimiento prioritario | Revisión programada | Gestión simplificada |
| Reposición | Revisión cuidadosa de demanda y plazos | Parámetros periódicos | Reglas sencillas, según riesgo |
En el ejemplo anterior, el responsable del almacén podría revisar con mayor frecuencia las diferencias de inventario de rodamientos, motores y sensores, porque esos tres artículos concentran USD 80 000 de consumo anual. Las arandelas podrían administrarse mediante controles más sencillos, siempre que su disponibilidad no comprometa operaciones esenciales.
Errores y limitaciones del método
Aunque la clasificación ABC facilita la priorización económica, no mide directamente la criticidad operativa, la incertidumbre de demanda ni la dificultad de abastecimiento. La Association for Supply Chain Management (ASCM) explica cómo otros criterios de clasificación pueden complementar el análisis tradicional.
Para productos con demanda muy variable puede incorporarse un análisis XYZ, que distingue artículos según la estabilidad de su consumo. Al combinar valor económico y variabilidad, se obtiene una base más completa para establecer políticas de inventario.
Conclusión
La clasificación ABC convierte los registros de consumo y costos en una herramienta práctica para priorizar el control de inventarios. Su principal utilidad consiste en identificar dónde se concentra el valor económico y adaptar la supervisión, los conteos y la planificación de compras a esa realidad. Para obtener decisiones confiables, debe actualizarse periódicamente y complementarse con criterios de criticidad y abastecimiento.
Entrega credenciales verificables en gestión logística
Si tu organización imparte capacitación en inventarios o logística, puedes evaluar cómo el Instituto Internacional de Ingeniería (3i) permite validar certificados de tus programas mediante QR, enlace o código, conservando la relación con tus alumnos.
Fuentes consultadas
AICPA & CIMA. ABC Inventory Management. 2018.
Oracle. Overview of ABC Analysis. Oracle Fusion Cloud Applications, versión 25C.
IBM. Análisis ABC. Documentación de IBM Maximo Asset Management, versión 7.6.1.
Greene, Steve. Association for Supply Chain Management. The XYZ's of Inventory Management. 2020.
Instituto Internacional de Ingeniería (3i). Programa para organizaciones e instructores: validación y emisión de credenciales verificables.